

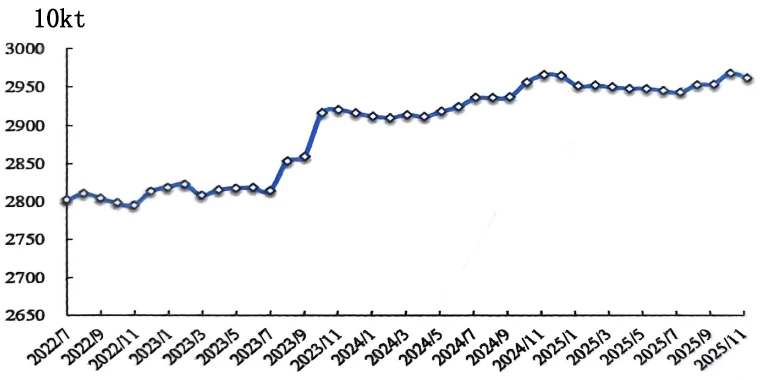
1.1 Pengeluaran Aluminium Utama Di Luar China Menurut perangkaan daripada Institut Aluminium Antarabangsa (IAI), terkumpul keluaran aluminium primer global (tidak termasuk China) dari Januari hingga November 2025 mencecah 27.05 juta tan, mewakili sedikit peningkatan tahun-pada-tahun sebanyak 0.6%. Kapasiti bekalan keseluruhan tidak menunjukkan perubahan ketara berbanding akhir tahun sebelumnya. Purata pengeluaran harian pada November 2025 berjumlah 81,000 tan, meningkat 0.5% dari awal tahun.
Sumber: IAI
Rajah 1-1 Purata Keluaran Aluminium Utama Harian di Pasaran Luar Negara
Sejak 2025, terdapat laporan kerap mengenai pentauliahan dan pemotongan pengeluaran di peleburan aluminium luar negara. Dari segi projek yang baru ditauliahkan atau di bawah-projek pembinaan: - Dalam S1 2025, projek Fasa II Industri Aluminium Huaqing telah beroperasi sepenuhnya, mencapai kapasiti reka bentuk-tahun penuhnya sebanyak 500,000 tan. - Pada bulan April, Xinfeng Group}} melancarkan dua projek utama berkapasiti aluminium- 600,000 tan/tahun dan 550,000 tan/tahun masing-masing di Taman Perindustrian Teluk Weda Indonesia dan Taman Perindustrian Morowali Tsingshan di Pulau Sulawesi. - Pada bulan Julai, Projek Arrtial, yang dimulakan bersama oleh Rio Tinto Group, ABB dan perusahaan tempatan Finland, telah dilancarkan secara rasmi. Terletak di Zon Perindustrian Kokkola Finland, projek itu mengguna pakai teknologi elektrolisis AP60 termaju Rio Tinto, dengan kapasiti terancang kira-kira 550,000 tan/tahun. Dijadualkan untuk disiapkan dan ditauliahkan pada 2029, ia akan menjadi pelebur aluminium utama baharu yang pertama dibina di Eropah dalam tempoh lebih 30 tahun. - Pada bulan Ogos, projek aluminium utama 250,000-tan/tahun Industri Aluminium Juwan Indonesia berjaya menyiapkan penghantaran kuasa di kawasan teras Taman Perindustrian Teluk Weda Indonesia (IWIP). Projek ini menampilkan sel elektrolitik 400kA dan direka bentuk untuk menghasilkan 250,000 tan aluminium primer setiap tahun. - Projek aluminium utama PT Kalimantan Aluminium Industry (KAI) Indonesia, usaha sama antara ADMR dan China Lithium & Energy Group, telah ditugaskan secara berperingkat pada 2025. Terletak di Taman Perindustrian Kalimantan Indonesia (KIPI) yang mempunyai kapasiti sebanyak 1 juta projek di Kalimantan Utara Indonesia (KIPI). tan/tahun, dibina dalam tiga fasa, dengan fasa pertama sebanyak 500,000 tan/tahun telah berjaya dilaksanakan. Di samping itu, projek aluminium utama Huatong Cable di Angola dijangka akan dimulakan pada awal tahun 2026, dengan jumlah kapasiti 120,000 tan/tahun dalam Fasa I. Dari segi pengurangan pengeluaran: Pada bulan Oktober, beberapa peleburan aluminium luar negara menghadapi risiko pengurangan pengeluaran disebabkan oleh kegagalan elektrik secara tiba-tiba dan isu bekalan kuasa. - anak syarikat Norondar4,{1} Century Aluminium, terpaksa memotong kira-kira dua-kapasiti pengeluarannya disebabkan oleh kerosakan peralatan elektrik; peleburan itu mempunyai kapasiti reka bentuk sekitar 200,000 tan/tahun. - South32 mengumumkan rancangan untuk menutup peleburan aluminiumnya di Mozambique, yang mempunyai kapasiti kira-kira 600,000 tan/tahun, kerana kos elektrik yang tinggi menyebabkan operasi tidak mampan. Pada 16 Disember, syarikat itu mengesahkan bahawa kilang itu akan menjalani penyelenggaraan dan menghentikan pengeluaran sekitar 15 Mac, 2026. - Tambahan pula, Rio Tinto Group mendedahkan bahawa ia sedang mempertimbangkan untuk menutup peleburan aluminium Tomagonya di Australia selepas tamat kontrak kuasanya pada 2028, dengan alasan kegagalan mendapatkan pembekal kuasa{61}}yang stabil dan kos. Kilang pelebur itu mempunyai kapasiti pengeluaran sebanyak 600,000 tan/tahun. Menurut statistik dari Antaike, menjelang akhir tahun 2025, jumlah kapasiti pengeluaran aluminium primer global mencapai 78.89 juta tan/tahun, di mana kapasiti luar negara menyumbang 34.73 juta tan/tahun, setahun-berdasarkan-peningkatan tahun sebanyak 0.5%. Keluaran aluminium utama global pada tahun 2025 ialah kira-kira 74.23 juta tan, meningkat 1.7% tahun-kepada-tahun; antaranya, keluaran aluminium utama luar negara berjumlah 30 juta tan, setahun-kenaikan tahun sebanyak 1.7%, menyumbang 40.4% daripada jumlah keluaran global.

Sumber: Antaike
Rajah 1-2 Output Aluminium Utama Luar Negara, 2016-2025F
1.2 Pengeluaran Aluminium Utama di China Kapasiti pengeluaran aluminium utama China mengekalkan trend pertumbuhan yang stabil pada tahun 2025. Di satu pihak, sejak awal tahun, penurunan pesat dalam harga alumina telah menyebabkan penurunan ketara dalam kos pengeluaran aluminium primer. Ditambah dengan kenaikan harga aluminium, keadaan operasi korporat telah bertambah baik dengan ketara. Kapasiti pengeluaran yang terbiar akibat kerugian pada penghujung tahun 2024 di Sichuan, Guizhou dan wilayah lain menyambung semula pengeluaran berturut-turut pada Q1 2025. Sebaliknya, keluaran kapasiti baharu daripada projek seperti Chalco Qinghai dan Yunnan Aluminium Yixin telah mengembangkan lagi skala kapasiti operasi industri. Menurut perangkaan Antaike, pada 2025, kapasiti pengeluaran aluminium primer yang disambung semula mencecah 550,000 tan/tahun, dengan 180,000 tan/tahun kapasiti yang baru ditauliahkan (tidak termasuk pembinaan baharu di bawah penggantian kapasiti untuk projek operasi). Selain itu, beberapa perusahaan aluminium utama di Guangxi dan wilayah lain menutup sel elektrolitik untuk{13}}pembaharuan penjimatan tenaga pada awal tahun dan menyambung semula pengeluaran pada bulan Ogos, mengakibatkan kesan yang agak kecil daripada pengurangan pengeluaran. Menjelang akhir Disember 2025, kapasiti pengeluaran aluminium utama terpasang China mencapai 44.83 juta tan/tahun, peningkatan sebanyak 270,000 tan/tahun berbanding tahun sebelumnya; kapasiti operasi berjumlah 44.25 juta tan/tahun, peningkatan sebanyak 690,000 tan/tahun dari awal tahun.
Jadual 1-1 Perubahan dalam Kapasiti Pengeluaran Aluminium Utama China, 2025 (10,000 tan/tahun)

Sumber: Antaike
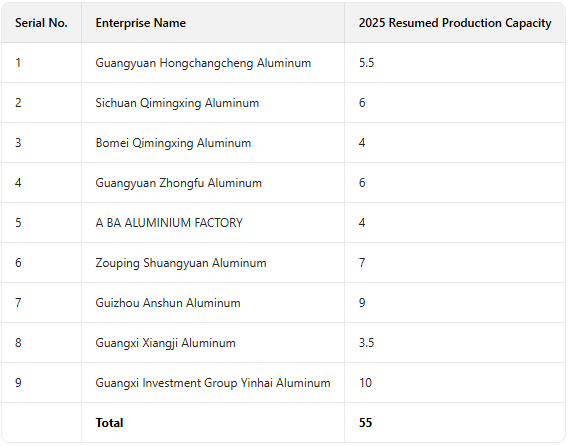
Daripada perspektif perubahan dalam kapasiti operasi dari semasa ke semasa: Pada separuh pertama tahun, mendapat manfaat daripada penyambungan semula pengeluaran perusahaan aluminium utama Sichuan dan pelepasan berterusan kapasiti baharu di Chalco Qinghai, kapasiti operasi berkembang dengan pesat, memacu peningkatan kapasiti bekalan. Pada penghujung tahun, pentauliahan projek transformasi teknologi Industri Aluminium Xinjiang Tianshan selepas penghantaran kuasa membawa satu lagi pusingan pengembangan kapasiti. Terdapat 4 projek yang baru ditauliahkan pada tahun 2025: 1. Projek penggantian dan peningkatan kapasiti 500,000-tan/tahun bagi Cawangan Chalco Qinghai telah ditugaskan pada penghujung Disember 2024 dan secara beransur-ansur meningkatkan pengeluaran pada 2025. 2. Pada bulan Jun 2025, projek Tolak Industri Fasa Y III secara rasmi telah dimasukkan ke dalam Fasa III Industri Henlixinuq. kapasiti pengeluaran Industri Aluminium Heqing Yixin ke tahap baharu sebanyak 450,000 tan/tahun dan mengeluarkan 35,000 tan/tahun kapasiti terbiar. 3. Pada Julai 2025, kumpulan pertama barisan pengeluaran 1.93-juta-projek aluminium Connanhe baharu, Hongcarbonhe rendah}} Ltd. telah ditauliahkan, dengan kapasiti pengeluaran awal sebanyak 378,000 tan/tahun. 4. Pada November 2025, kumpulan pertama sel elektrolitik projek peningkatan kecekapan tenaga hijau dan rendah karbon 1.4 juta tan bagi Industri Aluminium Tianshan telah ditenagakan secara rasmi dan dimulakan, mengeluarkan kapasiti 200 tan/quote tahun. Di samping itu, pada 20 Disember, kumpulan pertama sel elektrolitik projek aluminium kuasa hijau 350,000 tan di Zhahanaor berjaya menyiapkan penghantaran kuasa, mengeluarkan kapasiti pengeluaran 350,000 tan/tahun. Walau bagaimanapun, sumbangan keluarannya akan direalisasikan secara beransur-ansur pada 2026. 550,000 tan/tahun kapasiti pengeluaran semula pada 2025 diagihkan terutamanya di Sichuan, Guizhou, Guangxi dan wilayah/rantau lain. Kebanyakan kapasiti yang disambung semula datang daripada perusahaan yang menggantung operasi pada penghujung 2024 disebabkan tekanan operasi yang teruk, dengan sebahagian daripada projek yang dilancarkan selepas transformasi teknologi.
Jadual 1-2 Perubahan dalam Kapasiti Pengeluaran Aluminium Utama yang Disambung semula di China, 2025 (10,000 tan/tahun)
Sumber: Antaike
Sejak 2013, kapasiti pengeluaran aluminium utama China telah menyumbang lebih daripada 50% daripada jumlah global. Perkadaran itu terus berkembang sehingga 2017, mencapai paras tertinggi dalam sejarah sebanyak 58.3% pada tahun itu. Selepas 2017, di bawah pelarasan pembaharuan struktur sampingan-bekalan, momentum pengembangan kapasiti dalam industri aluminium utama China menjadi perlahan dengan ketara dan bahagian globalnya secara amnya menunjukkan arah aliran menurun. Pada masa hadapan, dengan pentauliahan projek baharu luar negara-skala besar, bahagian kapasiti China akan terus menyusut. Menurut statistik Antaike, menjelang akhir tahun 2025, kapasiti pengeluaran aluminium utama terpasang China mencapai 44.83 juta tan/tahun, menyumbang 56.3% daripada jumlah kapasiti global sebanyak 79.56 juta tan/tahun, penurunan sebanyak 0.2 mata peratusan berbanding tahun sebelumnya. Penggantian kapasiti berkembang pada kadar yang dipercepatkan pada tahun 2025, seterusnya mengoptimumkan susun atur kapasiti pengeluaran aluminium utama. Sementara itu, dengan pelaksanaan projek transformasi teknologi, bahagian sel elektrolitik 600kA meningkat dengan pesat. Penggantian kapasiti terutamanya terbahagi kepada tiga kategori: 1. Pemindahan kapasiti pengeluaran berterusan dari Shandong ke Yunnan. 2. Penempatan semula dipercepatkan perusahaan dari Henan dan kawasan lain ke Xinjiang dan Mongolia Dalam. 3. Perusahaan termasuk Qinghai Qiaotou, Qinghai Baihe, Qingtongxia Aluminium Industri dan projek pelancaran Hongjun dan Huomeigrad telah dilancarkan 600kA sel elektrolitik. Dalam beberapa tahun kebelakangan ini, mendapatkan harga elektrik yang rendah dan akses kepada tenaga baharu telah menjadi keutamaan utama bagi perusahaan dalam penempatan semula kapasiti, dengan wilayah yang diwakili oleh Xinjiang muncul sebagai destinasi utama. Pada tahun 2025, Kumpulan Yidian dan Kumpulan Wanji secara berturut-turut mengumumkan rancangan penggantian kapasiti untuk memindahkan pengeluaran masing-masing ke Inner Mongolia dan Xinjiang, menandakan penempatan semula-rentas wilayah-skala terbesar dalam beberapa tahun kebelakangan ini dan menarik perhatian industri yang ketara. Pada masa yang sama, pemindahan berterusan kapasiti pengeluaran aluminium utama dari Shandong ke Yunnan telah membawa kepada trend penurunan kapasiti yang jelas di Shandong dan pertumbuhan di Yunnan. Pada tahun 2025, lima wilayah/rantau teratas di China dari segi kapasiti pengeluaran aluminium utama ialah Inner Mongolia, Yunnan, Xinjiang, Shandong dan Gansu, dengan saham masing-masing sebanyak 14.9%, 14.5%, 14.4%, 14.1% dan 6.8%. Berbanding dengan 2023, saham ini masing-masing berubah sebanyak +0.2, +1.5, +0.2, -1.9 dan -0.1 mata peratusan. Dari segi output, disebabkan lag masa dalam kaliber statistik semasa proses pemindahan kapasiti, output melebihi kapasiti terpasang di wilayah/wilayah individu.

Sumber: Antaike
Rajah 1-3 Taburan Kapasiti Pengeluaran Aluminium Utama China, 2023 vs 2025
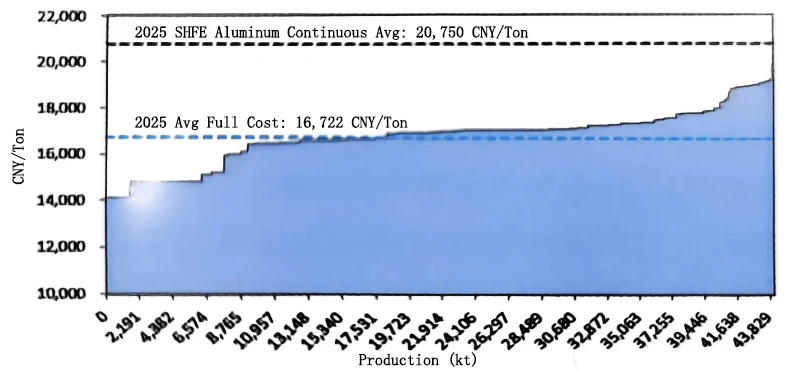
1.3 Prestasi Operasi Industri Aluminium Utama China Pada tahun 2025, kejatuhan harga bahan mentah dan tenaga seperti alumina dan elektrik telah menurunkan kos pengeluaran aluminium primer. Sementara itu, disokong oleh pelbagai faktor termasuk gangguan bekalan luar negara, jangkaan permintaan yang semakin meningkat dan pemotongan kadar faedah Rizab Persekutuan AS, harga aluminium terus meningkat, membolehkan seluruh industri mengekalkan tahap keuntungan yang tinggi. Terutamanya pada suku keempat, apabila paras harga meningkat dengan ketara, keuntungan setiap tan aluminium melonjak kepada lebih RMB 5,000. Mengikut pengiraan Antaike, purata wajaran jumlah kos (termasuk cukai) aluminium primer di China pada tahun 2025 ialah RMB 16,722 setan, setahun-berdasarkan-penurunan tahun sebanyak 5.6% atau RMB 995 setan. Purata keuntungan tahunan bagi setiap tan aluminium mencecah kira-kira RMB 4,028 (tidak termasuk VAT dan cukai pendapatan korporat disebabkan oleh kadar cukai yang berbeza-beza di seluruh wilayah), mencatatkan rekod tertinggi dan mewakili setahun-pada-peningkatan tahun sebanyak 80.8% atau RMB 1,801.

Sumber: Antaike
Rajah 1-4 Kos dan Keuntungan Teori-dan Trend Kerugian Industri Aluminium Utama China, 2025
Dari segi prestasi bermusim, tahap keuntungan pada separuh pertama tahun adalah kurang teguh berbanding pada separuh kedua. Pada separuh pertama, harga alumina kekal tinggi secara relatifnya dan harga aluminium meningkat dengan stabil, malah sesetengah perusahaan menghadapi tekanan operasi pada bulan Januari. Pada separuh kedua, apabila harga alumina, elektrik dan input lain terus menurun, kos pengeluaran aluminium primer menurun manakala harga aluminium kekal pada paras yang tinggi, memacu peningkatan berterusan dalam keuntungan industri. Seluruh industri mencapai keuntungan, dengan prestasi cemerlang terutamanya pada suku keempat.
Sumber: Antaike
Rajah 1-5 Keluk Kos Kapasiti Industri Aluminium Utama China, 2025